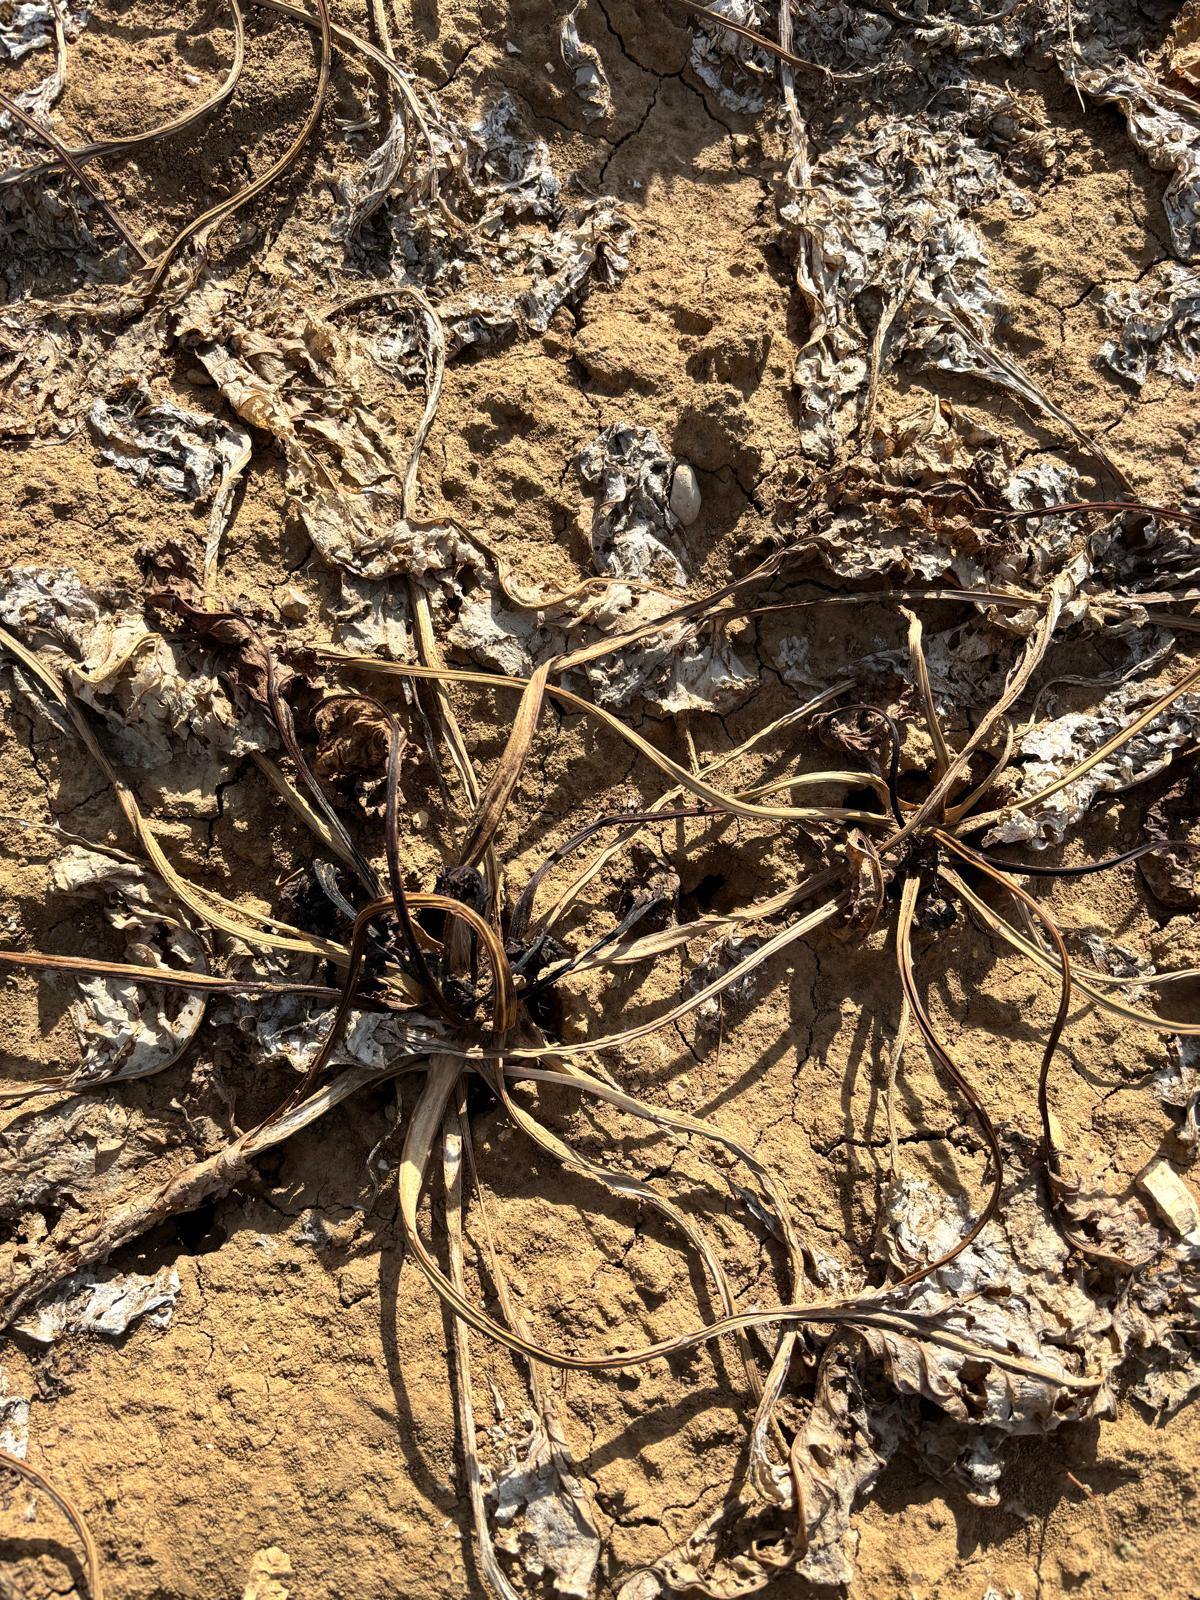
La récolte 2026 s’annonce catastrophique pour de nombreux betteraviers, dont les parcelles sont...
Le mois de septembre a été bien calme, sans grande information tangible, sur les marchés mondiaux du sucre. Mais quel réveil en ce tout début octobre ! Le sucre brut a une vraie poussée de fièvre en ces premiers jours d’octobre, qui sont également les premiers jours de la nouvelle campagne mondiale 2026-2027 lorsqu’on la considère d’octobre à septembre, sur le modèle européen ou indien.
Cela ressemble un peu à du ‘Weather Market’, c’est-à-dire une évolution brusque du marché liée à une annonce météo dans un coin du globe. Dans notre cas, il s’agit bien de la poursuite des pluies brésiliennes, qui perturbent la campagne. Mais cela pourrait être un peu plus sérieux qu’un simple feu de paille, car c’est bien l’effet d’El Niño que les opérateurs anticipent dans les évènements climatiques actuels. S&P vient de retirer 2 Mt de son estimation de production du Brésil sur la campagne en cours et, ajouté à d’autres corrections, l’analyste a revu tous ses bilans le 5 octobre. La campagne 2025-2026, qui se termine, se conclurait par un déficit de -0,5 Mt (alors que l’analyste anticipait jusqu’à présent un surplus de 1,4 Mt), et le bilan mondial 2026-2027, qui était anticipé en surplus de +3,9 Mt, aurait un surplus inférieur à +0,4 Mt.
Les spéculateurs adorent ce type de nouvelles et, bien que nous n’ayons pas les dernières statistiques disponibles, nul doute qu’ils augmentent leurs positions à l’achat. Résultat : les cours frôlent les 20 cts/lb, et même les 21 cts/lb le 5 octobre, un niveau inédit depuis 2 ans. Le sucre blanc peine à suivre le rythme, et la prime de blanc s’effondre autour de 90 $/t – mais cela ne devrait pas tarder.
Le pétrole reste cher, très cher même, et tire l’éthanol partout dans le monde : au Brésil, il gagne 7 % (en Réal), et il frôle désormais les 80 €/hl en Europe.
Du côté européen, le spot lui aussi grimpe, du fait de la reprise mondiale… et de la campagne française qui s’annonce calamiteuse. La nouvelle campagne ouvre autour des 580 €/t rendu utilisateurs de sucre en zone excédentaire, et proche des 680 €/t en zone déficitaire. Evidemment, ces valeurs du spot sont, à date, plus informatives que réelles : quelle quantité de sucre reste-t-il à vendre, alors que le gros des négociations a eu lieu cet été et que l’on n’aura bien du mal à produire ce que l’on a engagé ? En ce qui concerne les livraisons effectives, il faut donc se contenter des dernières valeurs disponibles : en août dernier, un peu sous les 500 €/t départ sucrerie.
La récolte 2026 s’annonce catastrophique pour de nombreux betteraviers, dont les parcelles sont...
18 septembre 2026 - Alors que la campagne betteravière 2026 débute dans un contexte...
Suivre l'actualité
Rester informé(e)
Partciper aux
actions de la CGB